Hypotéky jako klíč k bydlení a investicím: Kdy je správný čas jednat?
17. 11. 2025

Hypotéky jako klíč k bydlení a investicím: Kdy je správný čas jednat?

Pořízení vlastního bydlení v České republice si většina lidí jen těžko dokáže představit bez hypotečního úvěru. Málokdo totiž nosí po kapsách ekvivalent 14 až 15 ročních platů potřebných k nákupu. Běžný smrtelník bez hypotéky na nový byt nebo dům těžko dosáhne. Klíčovou otázkou, která v současné době trápí realitní makléře i koncové klienty, je, zda se při současných úrokových sazbách vyplatí spíše vyčkávat, nebo využít hypotéku jako nutný a efektivní finanční nástroj.

Hypotéka je dnes standard, ne možnost

Hypotéka je v Česku velmi rozšířeným nástrojem, který je klíčový pro pořízení vlastního bydlení. Transakce s nemovitostmi jsou financovány bankami v drtivé většině případů.
Realitní experti s oblibou říkají, že 11 z 10 nemovitostí se dnes financuje bankou. Ať už peníze nemáte a potřebujete pomoc banky, nebo je máte, ale raději je investujete do vlastního podnikání či jiného účelu, pořízení nemovitosti na hypotéku je záležitostí zhruba 90 % případů.
Každý měsíc si hypotéku na nákup nové nebo starší nemovitosti sjedná kolem 6 až 7 tisíc lidí, přičemž objem nových hypoték by měl letos překonat 300 miliard Kč.

Proč se půjčovat peníze vyplatí i při současných sazbách

Při zvažování úvěru musíte vždy posuzovat matematiku. Pokud vezmete tříletou fixaci, úroky hypotéčních úvěrů se pohybují někde kolem 4,5 %. Jestliže je inflace kolem 2,5 %, reálně platíte zhruba 2 %.

"Ceny nemovitostí rostou mnohem rychleji než 2 % ročně, takže se to vyplatí matematicky".

Můžeme potvrdit, že růst cen nemovitostí se pohybuje klidně kolem 7 % ročně, nebo i více. Z tohoto pohledu je půjčení peněz za daných podmínek dobrý obchod.
Doba, kdy jste mohli získat hypotéku za 2 %, byla dobou „nenormální“, ovlivněnou například covidovou situací. Dnes je doba, kdy aspoň reálně vkladatelé za svoje vklady dostávají 1 % (při sazbách kolem 3,5 % a inflaci 2,5 %). Bankéři proto považují současný stav za normální tržní situaci.
Nečekejte na pokles sazeb: Hrozba vytěsňování zdrojů
Pokud uvažujete o hypotéce, neměli byste s nákupem spekulovat. Místo čekání na lepší sazby se zaměřte na to, aby vám pořízení k něčemu sloužilo – například na vylepšení vlastního bydlení nebo na pořízení bydlení pro dospívající děti.

"Nečekat, neváhat příliš, protože hypotéka dolů nepůjde a když tak asi ne o moc a ceny nemovitostí, ty už vůbec nepůjdou dolů".

Bankovní experti nevidí v současné situaci velký prostor pro výrazné snižování sazeb. Jedním z důvodů je vysoké zadlužování států, které chtějí investovat do zbrojení. Tím státy vytěsňují dlouhodobé zdroje, které by banky mohly použít na hypotéky. Banky tak raději půjčují státům, čímž snižují objem zdrojů dostupných pro hypoteční trh.

Refixace způsobí velký boj bank o klienty

Ačkoliv trh s novými hypotékami dosahuje zřejmě svého vrcholu (cca 300 miliard Kč ročně) a neměl by klesat, velký pohyb nastane v oblasti refixací.
V nejbližších dvou letech přijde na trh obrovský objem úvěrů z let 2021 a 2022, kdy byly sazby velmi nízké. Tento objem dosahuje skoro 500 miliard Kč ročně. To povede k velkému konkurenčnímu boji bank.
Zákazníci tak budou bankami aktivně obletováni s novými nabídkami, což je dobrá zpráva. Pro klienty, kteří v průměru refixují ze sazby kolem 3 %, se nová sazba zvedne přibližně na 4,5 %. Pro ty, kteří měli sazby pod 2 %, to však znamená podstatné navýšení měsíční splátky, například z 12 000 Kč na 18 000 Kč, nebo ke 20 000 Kč. Dnes je přitom průměrná splátka hypotéky kolem 22 000 Kč.

Klíčová kritéria pro schválení a transparentnost

Regulátor vyžaduje minimální vstupní vklad 20 % z vlastních zdrojů, u mladších ročníků stačí 10 %. Mnohem důležitější než vklad je však vaše kapacita příjmů. Vy se musíte dívat na to, jaké máte stabilizované příjmy a kolik si můžete dovolit dát stranou.
Klienti od bank očekávají především předvídatelnost. Když začnete s bankou vyjednávat, potřebujete jistotu, že se vám sjednaná sazba radikálně nezmění. Některé banky bojují za transparentnost tím, že garantují sazbu po celou dobu vyjednávání a nehrozí vám, že vám po schválení zavolají a řeknou, že je sazba o procento vyšší.
Některé banky také inovují přístup k předčasnému splacení. Nová banka může garantovat předčasné splacení bez sankcí až do konce splatnosti.
Dále se objevují produkty, které reflektují realitu klientů, jako je Půjčka plus. Jedná se o nezajištěnou půjčku s prodlouženou splatností až 25 let a výší do 3 milionů Kč. Tento produkt umožňuje získat peníze na opravy či dofinancování bez nutnosti zastavovat dům za desítky milionů, pokud je žadatel dobře oskórovaný na základě svých příjmů.

Jak řešit obavy a finanční nouzi

Lidé se nejvíce bojí, aby se nezavázali nad své poměry, jelikož hypotéka je fixní závazek na dlouhou dobu. Trh s nemovitostmi navíc není natolik likvidní, aby se problému rychle zbavili prodejem.
Při rozhodování o hypotéce proto vždy doporučujeme konzultovat situaci s finančními poradci a zvážit nabídky více bank.
Mladé rodiny se hypoték nebojí, protože chápou, že je to cesta k vlastnímu bydlení, ke zlepšení kvality života a k zabezpečení na stáří. Jak se říká, u nájemního bydlení vám zbyde jen šanon s účtenkami, kdežto u hypotéky vám zbyde dům nebo byt.
 

Co dělat při problémech se splácením

Pokud se dostanete do finanční tísně (např. ztráta práce, nemoc), hlavním krokem je vždy komunikovat s bankou, a to včas. Banka vám může ulevit v tlaku, ale musí o situaci vědět. Nejhorší je nechat to vyhnít a nekomunikovat.
Jako prevence proti takovým událostem se doporučují různé typy pojištění, které řeší zejména rizika spojená s nemocemi nebo ztrátou příjmu. Ačkoliv banky pojištění nevynucují, je žádoucí ošetřit alespoň největší rizika, protože řada negativních událostí se dá pojistit.
 
Poslechněte si celý podcast Klíč bydlení! Najdete ho na všech vašich oblíbených podcastových platformách a také na obrazovkách CNN Prima News.
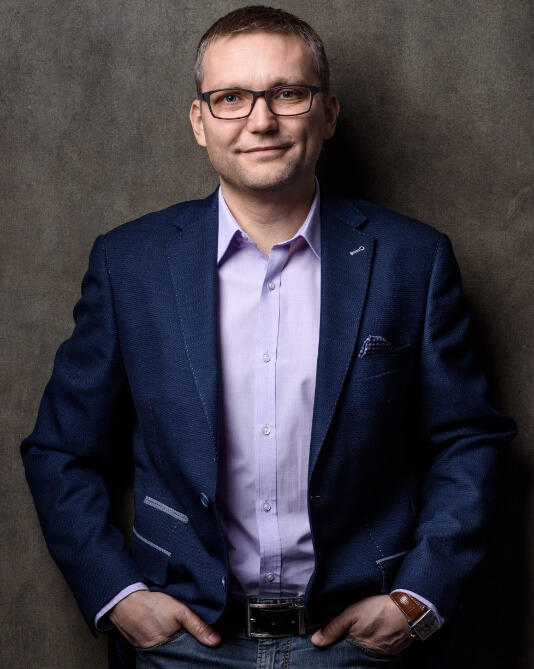
 
 
Tomáš Kučera
Autor: Tomáš Kučera

Kdo je Tomáš Kučera?

Realitní makléř. Podnikatel. Autor. Lektor. Moderátor.
A člověk, kterého pořád baví dělat věci trochu jinak.

V realitách se pohybuji více než 25 let. Za tu dobu jsem se dostal od vlastní realitní kanceláře přes vzdělávání tisíců makléřů až k vývoji aplikací, médiím a vlastnímu televiznímu pořadu.

Přesto jsem nikdy nepřestal dělat to, čím to celé začalo – osobně prodávat nemovitosti.

Nejlépe mě proto nevystihne jeden odstavec životopisu. Spíš několik světů, které se navzájem propojují.

Pro majitele nemovitostí

Za více než 25 let praxe jsem zajistil prodej více než tisíce nemovitostí. Od běžných bytů a rodinných domů až po výjimečné nemovitosti, jako jsou průmyslové areály, hotely, nebo zámek knížete Kinského.

Každý prodej beru jako samostatný obchodní a marketingový projekt.

Propojuji strategii, profesionální prezentaci, marketing, moderní technologie a více než dvě desetiletí zkušeností z reálných obchodů.

Dělám při prodeji věci, které u 98 % nabízených nemovitostí nenajdete.

Konkrétně je najdete v sekci Jak pracuji nebo v mé sedmé knize Jak nepo*rat prodej nemovitosti.

Více o mé práci realitního makléře najdete na tomas-kucera.cz.

Média

Reality nejsou jen o prodeji nemovitostí. Jsou také o tom rozumět trhu a umět o něm srozumitelně mluvit.

Mám za sebou stovky televizních, rozhlasových a dalších mediálních vystoupení a dlouhodobě komentuji vývoj cen nemovitostí, hypoték, bydlení i změny na realitním trhu.

Mám také vlastní pořad Klíč k bydlení na CNN Prima NEWS, kde se věnuji realitám, bydlení, investicím a tématům, která ovlivňují každého, kdo nemovitost vlastní, kupuje nebo prodává.

Nechci být v médiích proto, abych byl vidět. Chci, aby lidé realitám lépe rozuměli.

Realitní makléři

Řadu let se snažím přispívat ke kultivaci realitního trhu.

Založil jsem institut Chytrý makléř, jehož vzdělávacími programy prošlo více než 15 tisíc realitních makléřů v Česku a na Slovensku.

Neučím ale teorii z učebnic.

Učím především to, co sám používám při své každodenní makléřské práci.

Marketing. Osobní značku. Nabírání nemovitostí. Sociální sítě. Obchod. Technologie. AI.

Proto jsem také nikdy nepřestal být aktivním makléřem. 

Co dělám, to učím. Proto to funguje i ostatním makléřům.

Aplikace a technologie

Technologie mě vždycky bavily hlavně tehdy, když dokážou vyřešit konkrétní problém.

Proto jsem se nepustil do vývoje aplikací, abych měl technologickou firmu.

Začali jsme vytvářet nástroje, které jsme sami při práci potřebovali.

Postupně vznikl celý ekosystém řešení pro realitní makléře, realitní kanceláře a finanční poradce.

Patří mezi ně například:

Chytrý web makléře – weby a online nástroje pro realitní makléře.

Chytrý web poradce – řešení pro finanční poradce.

Chytrý web RK – webové řešení pro realitní kanceláře.

Pixuro – díky AI vytvoříte z fotografií skvělé video prohlídky. 

Dále vytváříme nástroje pro správu sociálních sítí, samostatné stránky nemovitostí, online aukce a další aplikace pro realitní a finanční trh.

Naše řešení dnes využívá tisíce profesionálů v Česku i na Slovensku.

Princip je přitom pořád stejný:

Technologie nemá přidělávat práci. Má zjednodušit život. 

Knihy

Některé zkušenosti se nevejdou do hodinové přednášky.

Proto jsem začal psát knihy.

Jsem autorem sedmi knih (zatím) pro realitní makléře a majitele nemovitostí. Patří mezi ně například:

Nastala doba webová
Restart makléře
7 moderních zbraní makléře
Jak nepo*rat prodej nemovitosti

Nepíšu je jako akademické publikace.

Píšu je stejně, jako pracuji:

prakticky, srozumitelně a bez zbytečných pouček.

Frekvence 1

Reality jsou moje práce. Rádio je moje dlouholetá vášeň.

V rádiu jsem začal v roce 1995 a moderování pro mě představuje úplně jiný svět než nemovitosti a podnikání.

Na Frekvenci 1 si můžu dovolit být méně „realitní expert“ a více jednoduše Tomáš.

S úžasnými parťáky vysílám už řadu let den co den od 17 do 18 hod. pořad Velké hlavy

A možná právě rádio mě naučilo jednu z nejdůležitějších věcí, kterou používám i v podnikání:

Nezáleží jen na tom, co říkáte. Záleží na tom, jestli vás lidé chtějí poslouchat.

Podnikání

Nikdy jsem se nevnímal pouze jako realitní makléř.

Spíš jako podnikatel, jehož hlavním oborem jsou reality.

Vedle vlastní makléřské praxe jsem vybudoval realitní kancelář, založil vzdělávací institut, napsal několik knih a podílel se na vzniku technologických projektů pro realitní a finanční trh.
A s úctou a pokorou jsem hrdý na náš tým, díky kterému jsme jednička na trhu v Česku i na Slovensku. Zatím :o)

Na podnikání mě nejvíc baví možnost vzít problém, který existuje a vyřešit ho jinak než ostatní.

Nejsem technolog. Nejsem marketér. Nejsem spisovatel. Nejsem moderátor.

Ale od každého z těch světů jsem si něco vzal.

A právě jejich propojení mě asi vystihuje nejlépe.

Mimo práci

Byznys je velká část mého života. Ale není celý můj život.

Mám rád rodinu, cestování, rádio, humor a věci, které mají trochu nadhled.

Pracuji efektivně, ale už dávno ne proto, že musím.

Pracuji proto, že mě pořád baví něco vytvářet.

A kdybych měl celou tuhle stránku zkrátit do jediné věty?

Jsem realitní makléř, který nikdy nebyl jen realitní makléř.


Povinné údaje: 
Jméno: Tomáš Kučera
Místo podnikání: Dr. E. Beneše 1181, 277 11 Neratovice
Kancelář: Business Centrum Praha Čakovice, Kostelecká 879/59
IČO: 611 22 050, DIČ: **0307****
Datová schránka: 86uxh5q
Vznik živnostenského oprávnění: 8.12.1994
Vznik vázané živnosti realitní zprostředkování: 22.04.2020 (tedy hned, jak to umožnil zákon)
Živnost přidělil: Městský úřad Neratovice
AI Act: Při tvorbě obsahu na tomto webu využíváme nástroje umělé inteligence (AI) pro optimalizaci textů, grafiky, fotografií a videí. Všechny klíčové informace procházejí lidskou faktickou kontrolou.

Používáme cookies k optimalizaci našich webových stránek a našich služeb. Další informace o cookies najdete zde.

Nastavení